 কুষ্টিয়া সীমান্তে বিএসএফের পুশইন চেষ্টা, বিজিবির বাধায় ফিরে গেল ৪ জন
 সময়ের প্রত্যাশা ডেস্ক :
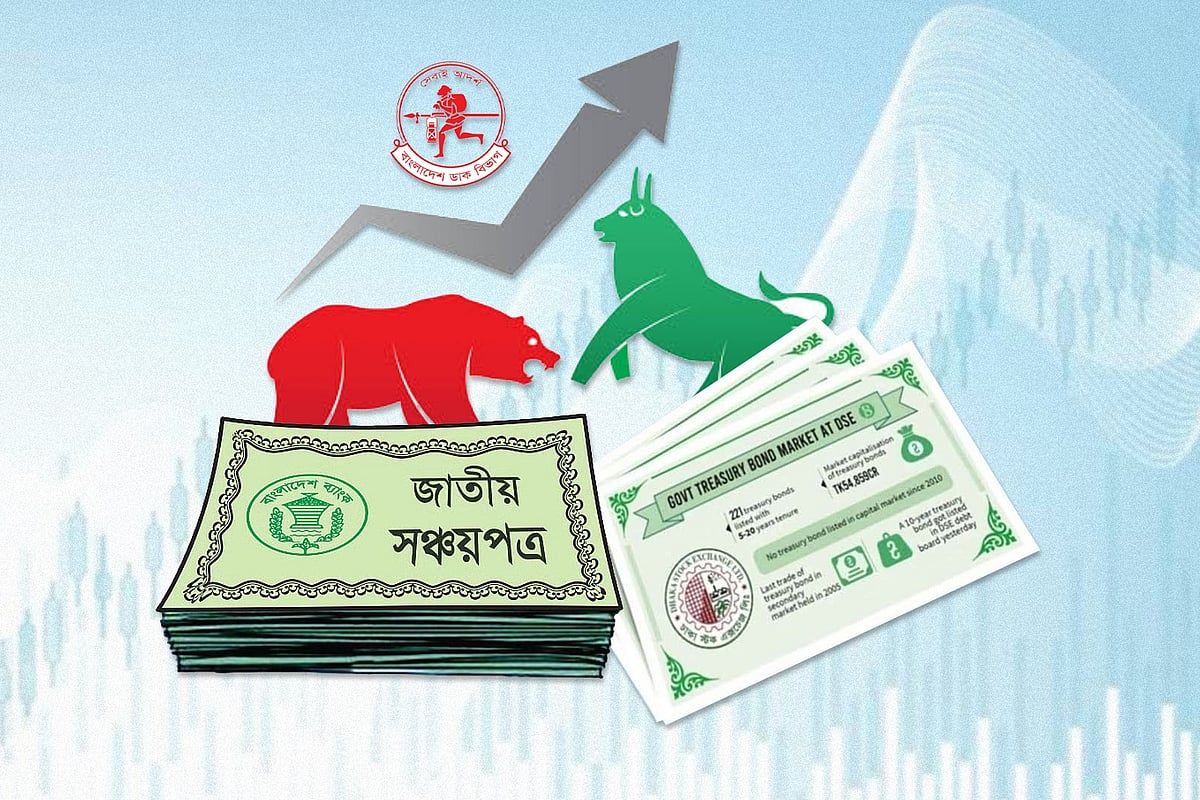
অর্থনীতি ডেস্ক: হাতে কিছু জমানো টাকা থাকলে তা কোথায় বিনিয়োগ করা উচিত, তা নিয়ে প্রায়শই দ্বিধায় পড়েন সাধারণ মানুষ। বর্তমান সময়ে মূল্যস্ফীতির কারণে সঞ্চয়ের প্রকৃত মূল্য কমে যাওয়ার ঝুঁকি তৈরি হওয়ায় বিনিয়োগের সিদ্ধান্ত আরও বেশি গুরুত্বপূর্ণ হয়ে উঠেছে। বড় ব্যবসায়ীদের জন্য ব্যবসা সম্প্রসারণ বা কারখানা স্থাপনের সুযোগ থাকলেও চাকরিজীবী ও ক্ষুদ্র সঞ্চয়কারীদের জন্য সীমিত অর্থ নিরাপদে রাখা এবং তা থেকে ভালো আয় পাওয়া বড় একটি চ্যালেঞ্জ।
বিনিয়োগের প্রচলিত মাধ্যমগুলোর মধ্যে রয়েছে ব্যাংকের স্থায়ী আমানত বা এফডিআর, সঞ্চয়পত্র, ডাকঘর সঞ্চয়, শেয়ারবাজার এবং জমি কেনা। প্রতিটি মাধ্যমের যেমন নিজস্ব সুবিধা রয়েছে, তেমনি কিছু সীমাবদ্ধতাও রয়েছে। তাই যেকোনো জায়গায় টাকা রাখার আগে নিজের আর্থিক সামর্থ্য, ভবিষ্যতের লক্ষ্য এবং ঝুঁকি নেওয়ার ক্ষমতা ভালোভাবে যাচাই করে নেওয়া উচিত।
ঝুঁকিহীন বিনিয়োগের ক্ষেত্রে সঞ্চয়পত্র এবং ডাকঘর সঞ্চয় সাধারণ মানুষের কাছে দীর্ঘদিন ধরে জনপ্রিয় হয়ে আছে। বর্তমানে বিভিন্ন মেয়াদি সঞ্চয়পত্রে ১১ শতাংশের বেশি হারে মুনাফা পাওয়ার সুযোগ রয়েছে, তবে এতে নির্দিষ্ট বিনিয়োগের সীমা নির্ধারিত থাকে। অন্যদিকে ডাকঘর সঞ্চয়ের তিন বছর মেয়াদি হিসাবেও আকর্ষণীয় হারে মুনাফা পাওয়া যায়, যা নির্দিষ্ট অঙ্কের ওপর নির্ভর করে পরিবর্তিত হয়।
ব্যাংকের স্থায়ী আমানত বা এফডিআরের ক্ষেত্রে ব্যাংকভেদে সুদের হারে ভিন্নতা দেখা যায় এবং অনেক সময় মেয়াদ পূর্তির আগে ঋণ নেওয়ার সুবিধাও মেলে। তবে অতিরিক্ত সুদের লোভে আর্থিকভাবে দুর্বল কোনো ব্যাংকে টাকা রাখা ঝুঁকিপূর্ণ হতে পারে। পাশাপাশি, শেয়ারবাজারে যেমন বেশি মুনাফার সুযোগ রয়েছে, তেমনি লোকসানের বড় ঝুঁকিও রয়েছে, যা কেবল দীর্ঘমেয়াদি বিনিয়োগকারীদের জন্যই উপযোগী।
সব জমানো টাকা এক খাতে বিনিয়োগ না করে তা বিভিন্ন মাধ্যমে ভাগ করে রাখা বুদ্ধিমানের কাজ হবে। জরুরি প্রয়োজনের অর্থ সহজে তোলা যায় এমন স্থানে রেখে, বাকি অর্থ দীর্ঘমেয়াদি ও লাভজনক খাতে বিনিয়োগ করতে হবে। এছাড়া বিনিয়োগের আগে কর, ফি, মেয়াদপূর্ব উত্তোলনের নিয়ম এবং অর্থের নিরাপত্তা সম্পর্কে নিশ্চিত হওয়া অত্যন্ত জরুরি।